Domain sefc.de kaufen?
Wir ziehen mit dem Projekt
sefc.de um.
Sind Sie am Kauf der Domain
sefc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sefc.de kaufen?
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **

Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
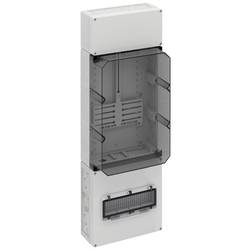
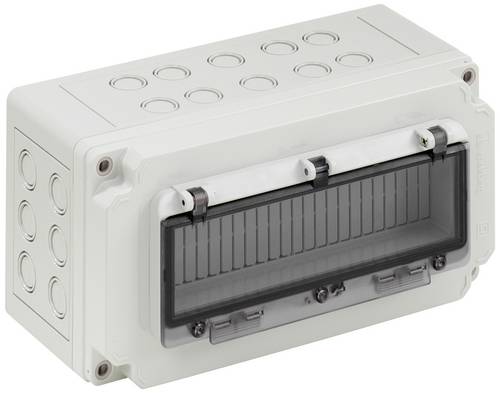
Spelsberg 75911001 ZVi 9030 Zählerschrank Aufbau Inhalt 1 St.Zählerverteilung in Mehrfach-Kastenbauform nach DIN EN 61439-2/-3, serienmäßig plombierbar, zur Aufputz-Montage im ungemessenen Bereich, Geräte-Einbauflächen nach DIN 43870-1, Zähleranschlussleitungen 5-polig, Einsatz nach individueller Freigabe durch den zuständigen Netzbetreiber, mit Verschlussstopfen, mit beiliegenden Belüftungsstopfen IP44 zur Verminderung von Kondenswasser, mit Isolierstopfen, Oberer Anschlussraum, 150mm, ausgerüstet mit 35mm Normschiene zur Aufnahme der Hauptleitungsabzweigklemme HA 25-53 (Zubehör), Zählerfeld, 450mm, mit transparentem Deckel, für 1 Zähler mit Drei-Punkt-Befestigung, mit montiertem Zählerkreuz für Drehstromzähler und Zählerbefestigungsschrauben, Befestigungsmaße nach DIN 43870-2, Unterer Anschlussraum, 300mm, serienmäßig plombierbar, mit 35mm Normschiene für Hauptsicherungsautomat, mit PE/N-Doppelklemmen, mit Klappfenster 12TE für Laienbedienung der Hauptsicherungsautomaten und zusätzlichem Raum für Überspannungsschutzgeräte, Leitungseinführung durch Kabelverschraubung (IP65, Zubehör) oder Stufennippel M40 (IP55, beiliegend)395,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
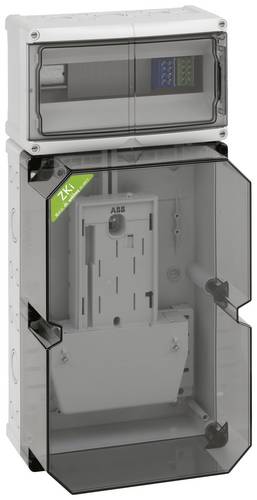
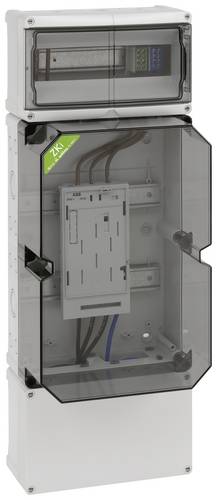
Spelsberg 74901201 ZKi 11-eHZ Zählerschrank Aufbau Inhalt 1St.Zählergehäuse, Industrie Qualität, mit transparentem Deckel, serienmäßig plombierbar, mit montierter BKE-A für den elektronischen Haushaltszähler, serienmäßig plombierbarer Konsumentenraum oben, mit 35mm Normschiene und PE/N-Doppelklemmen, mit Doppelmembranstutzen, Verschluss- und Isolierstopfen316,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
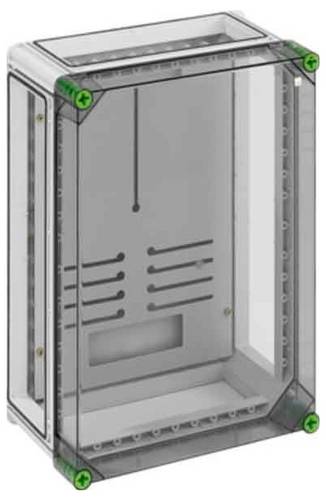
Spelsberg 02000301 GTZ 3-t Zählerschrank Aufbau Inhalt 1St.Zählergehäuse, Industrie Qualität, serienmäßig plombierbar, mit Zählertragplatte und Zählerbefestigungsschrauben, für mechanische Elektrizitätszähler (Induktionszähler), für elektronische Haushaltszähler mit BKE-A Adapter, 3 x Gehäuseverbinder (GGV), mit transparentem Deckel172,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
Warum gehören Rückstellungen zum Fremdkapital?
Rückstellungen sind Verbindlichkeiten, die zu einem späteren Zeitpunkt fällig werden und daher als Fremdkapital betrachtet werden. Sie entstehen aus bereits eingegangenen Verpflichtungen, wie beispielsweise Garantien oder Rücknahmeverpflichtungen. Da sie erst in der Zukunft bezahlt werden müssen, zählen sie zu den langfristigen Verbindlichkeiten des Unternehmens. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen abzudecken und stellen somit eine Art Fremdfinanzierung dar. Daher werden sie in der Bilanz unter dem Fremdkapital ausgewiesen. **
Welche Rückstellungen dürfen gebildet werden?
Welche Rückstellungen dürfen gebildet werden? Rückstellungen dürfen gebildet werden, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe ungewiss ist. Typische Rückstellungen sind beispielsweise für Garantieansprüche, drohende Verluste aus schwebenden Geschäften oder für drohende Verpflichtungen aus Rechtsstreitigkeiten. Es ist wichtig, dass Rückstellungen nach den gesetzlichen Vorgaben und den Grundsätzen ordnungsgemäßer Buchführung gebildet werden, um eine korrekte Darstellung der finanziellen Situation eines Unternehmens sicherzustellen. Die Höhe der Rückstellungen sollte sorgfältig geschätzt und regelmäßig überprüft werden, um eine angemessene Bewertung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
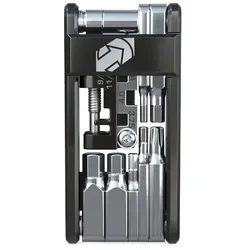
PRO Minitool Performance 13 FunktionenPRO Minitool Performance 13 Funktionen Kleines Tool mit 13 Funktionen für die Satteltasche oder kleinere Reparaturen zu Hause. Wie der Name sagt, bietet dieses Multitool 13 Funktionen, darunter alle für die üblichen mechanischen Probleme unterwegs benötigten Sechskant-, Torx Bits und Speichenschlüssel. Außerdem verfügt es über einen mit 12-fach-Ketten kompatiblen Kettennieter. All dies ist in einem kompakten Minitool aus Aluminium vereint. Funktionen: - Innensechskant: 2 / 2,5 / 3 / 4 / 5 / 6 mm - Nippelspanner: 3,6 / 3,75 / 4,0 / 4,4 mm - Kettennieter 9- bis 12-fach - Ventilkernentferner - Torx: T25 technische Daten: Material Körper: Aluminium Material Werkzeug: Stahl Größe (L x B x H): 72 x 34 x 12 mm Farbe: schwarz, silber Gewicht laut Hersteller: 81g Gewicht selbst gewogen: 82g Lieferumfang: 1x Minitool mit 13 Funktionen27,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spelsberg 75911001 ZVi 9030 Zählerschrank Aufbau Inhalt 1 St.Zählerverteilung in Mehrfach-Kastenbauform nach DIN EN 61439-2/-3, serienmäßig plombierbar, zur Aufputz-Montage im ungemessenen Bereich, Geräte-Einbauflächen nach DIN 43870-1, Zähleranschlussleitungen 5-polig, Einsatz nach individueller Freigabe durch den zuständigen Netzbetreiber, mit Verschlussstopfen, mit beiliegenden Belüftungsstopfen IP44 zur Verminderung von Kondenswasser, mit Isolierstopfen, Oberer Anschlussraum, 150mm, ausgerüstet mit 35mm Normschiene zur Aufnahme der Hauptleitungsabzweigklemme HA 25-53 (Zubehör), Zählerfeld, 450mm, mit transparentem Deckel, für 1 Zähler mit Drei-Punkt-Befestigung, mit montiertem Zählerkreuz für Drehstromzähler und Zählerbefestigungsschrauben, Befestigungsmaße nach DIN 43870-2, Unterer Anschlussraum, 300mm, serienmäßig plombierbar, mit 35mm Normschiene für Hauptsicherungsautomat, mit PE/N-Doppelklemmen, mit Klappfenster 12TE für Laienbedienung der Hauptsicherungsautomaten und zusätzlichem Raum für Überspannungsschutzgeräte, Leitungseinführung durch Kabelverschraubung (IP65, Zubehör) oder Stufennippel M40 (IP55, beiliegend)395,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spelsberg 74901201 ZKi 11-eHZ Zählerschrank Aufbau Inhalt 1St.Zählergehäuse, Industrie Qualität, mit transparentem Deckel, serienmäßig plombierbar, mit montierter BKE-A für den elektronischen Haushaltszähler, serienmäßig plombierbarer Konsumentenraum oben, mit 35mm Normschiene und PE/N-Doppelklemmen, mit Doppelmembranstutzen, Verschluss- und Isolierstopfen316,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Ähnliche Suchbegriffe für Rückstellungen
-
Spelsberg 02000301 GTZ 3-t Zählerschrank Aufbau Inhalt 1St.Zählergehäuse, Industrie Qualität, serienmäßig plombierbar, mit Zählertragplatte und Zählerbefestigungsschrauben, für mechanische Elektrizitätszähler (Induktionszähler), für elektronische Haushaltszähler mit BKE-A Adapter, 3 x Gehäuseverbinder (GGV), mit transparentem Deckel172,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spelsberg 74911101 ZKi 110-eHZ Zählerschrank Aufbau Inhalt 1St.Zählergehäuse, Industrie Qualität, mit transparentem Deckel, serienmäßig plombierbar, mit montierter BKE-I für den elektronischen Haushaltszähler, serienmäßig plombierbarer Konsumentenraum oben, mit 35mm Normschiene und PE/N-Doppelklemmen, serienmäßig plombierbarer Konsumentenraum unten, mit 35mm Normschiene und 5-poliger HA-Klemme 25/16qmm, mit Doppelmembranstutzen, Verschluss- und Isolierstopfen357,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spelsberg 02041001 GTZ 4-K Zählerschrank Aufbau Inhalt 1St.Zählergehäuse, Industrie Qualität, serienmäßig plombierbar, mit Zählertragplatte und Zählerbefestigungsschrauben, für mechanische Elektrizitätszähler (Induktionszähler), für elektronische Haushaltszähler mit BKE-A Adapter, 4 x Gehäuseverbinder (GGV), mit transparentem Deckel und zusätzlichem Klappfenster271,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Warum gehören Rückstellungen zum Fremdkapital?
Rückstellungen sind Verbindlichkeiten, die zu einem späteren Zeitpunkt fällig werden und daher als Fremdkapital betrachtet werden. Sie entstehen aus bereits eingegangenen Verpflichtungen, wie beispielsweise Garantien oder Rücknahmeverpflichtungen. Da sie erst in der Zukunft bezahlt werden müssen, zählen sie zu den langfristigen Verbindlichkeiten des Unternehmens. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen abzudecken und stellen somit eine Art Fremdfinanzierung dar. Daher werden sie in der Bilanz unter dem Fremdkapital ausgewiesen. **
-
Welche Rückstellungen dürfen gebildet werden?
Welche Rückstellungen dürfen gebildet werden? Rückstellungen dürfen gebildet werden, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe ungewiss ist. Typische Rückstellungen sind beispielsweise für Garantieansprüche, drohende Verluste aus schwebenden Geschäften oder für drohende Verpflichtungen aus Rechtsstreitigkeiten. Es ist wichtig, dass Rückstellungen nach den gesetzlichen Vorgaben und den Grundsätzen ordnungsgemäßer Buchführung gebildet werden, um eine korrekte Darstellung der finanziellen Situation eines Unternehmens sicherzustellen. Die Höhe der Rückstellungen sollte sorgfältig geschätzt und regelmäßig überprüft werden, um eine angemessene Bewertung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.