Domain sefc.de kaufen?
Wir ziehen mit dem Projekt
sefc.de um.
Sind Sie am Kauf der Domain
sefc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sefc.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
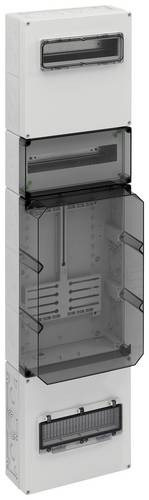
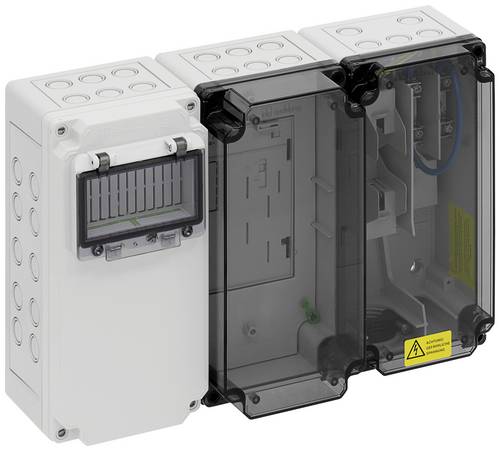
Spelsberg 75912001 ZVi 10530 Zählerschrank Aufbau Inhalt 1St.Zählerverteilung in Mehrfach-Kastenbauform nach DIN EN 61439-2/-3, serienmäßig plombierbar, zur Aufputz-Montage im ungemessenen Bereich, Geräte-Einbauflächen nach DIN 43870-1, Zähleranschlussleitungen 5-polig. Einsatz nach individueller Freigabe durch den zuständigen Netzbetreiber, mit Verschlussstopfen, mit beiliegenden Belüftungsstopfen IP44 zur Verminderung von Kondenswasser, mit Isolierstopfen, Oberer Anschlussraum, 150mm, ausgerüstet mit 35mm Normschiene zur Aufnahme der Hauptleitungsabzweigklemme HA 25-53 (Zubehör), Raum für Zusatzanwendungen, 150mm, 12TE, ausgerüstet mit 35mm Normschiene zur Aufnahme von zusätzlichen Betriebsmitteln des Netzbetreibers, Messstellenbetreibers oder Messdienstleisters, mit plombierbarer Berührungsschutzabdeckung und transparentem Deckel, Zählerfeld, 450mm, mit transparentem Deckel, für 1 Zähler mit Drei-Punkt-Befestigung, mit montiertem Zählerkreuz für Drehstromzähler und Zählerbefestigungsschrauben, Befestigungsmaße nach DIN 43870-2, Unterer Anschlussraum, 300mm, serienmäßig plombierbar, mit 35mm Normschiene für Hauptsicherungsautomat, mit PE/N-Doppelklemmen, mit Klappfenster 12TE für Laienbedienung der Hauptsicherungsautomaten und zusätzlichem Raum für Überspannungsschutzgeräte, Leitungseinführung durch Kabelverschraubung (IP65, Zubehör) oder Stufennippel M40 (IP55, beiliegend)390,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
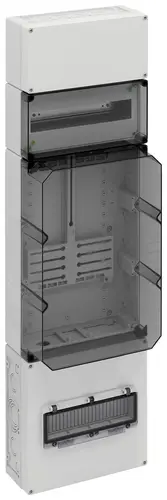
Spelsberg 75913001 ZVi 12030 Zählerschrank Aufbau Inhalt 1St.Zählerverteilung in Mehrfach-Kastenbauform nach DIN EN 61439-2/-3, serienmäßig plombierbar, zur Aufputz-Montage im ungemessenen Bereich, Geräte-Einbauflächen nach DIN 43870-1, Zähleranschlussleitungen 5-polig. Einsatz nach individueller Freigabe durch den zuständigen Netzbetreiber, mit Verschlussstopfen, mit Isolierstopfen, mit beiliegenden Belüftungsstopfen IP44 zur Verminderung von Kondenswasser, Oberer Anschlussraum, 300mm, ausgerüstet mit 35mm Normschienen zur Aufnahme der Hauptleitungsabzweigklemme HA25-53(Zubehör) sowie Konsumentenraum mit Klappfenster 12TE für Reiheneinbaugeräte, inkl. schraubenlose PE/N-Klemmschiene mit jeweils 3 schraubbaren Klemmstellen, 2,5-16qmm, 14 schraubenlosen Klemmstellen, 1,5-4qmm, Raum für Zusatzanwendungen, 150mm, 12TE, ausgerüstet mit 35mm Normschiene zur Aufnahme von zusätzlichen Betriebsmitteln des Netzbetreibers, Messstellenbetreibers oder Messdienstleisters, mit plombierbarer Berührungsschutzabdeckung und transparentem Deckel, Zählerfeld, 450mm, mit transparentem Deckel, für 1 Zähler mit Drei-Punkt-Befestigung, mit montiertem Zählerkreuz für Drehstromzähler und Zählerbefestigungsschrauben, Befestigungsmaße nach DIN 43870-2, Unterer Anschlussraum, 300mm, serienmäßig plombierbar, mit 35mm Normschiene für Hauptsicherungsautomat, mit PE/N-Doppelklemmen, mit Klappfenster 12TE für Laienbedienung der Hauptsicherungsautomaten und zusätzlichem Raum für Überspannungsschutzgeräte, Leitungseinführung durch Kabelverschraubung (IP65, Zubehör) oder479,19 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
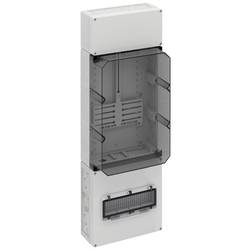
Spelsberg 75911001 ZVi 9030 Zählerschrank Aufbau Inhalt 1 St.Zählerverteilung in Mehrfach-Kastenbauform nach DIN EN 61439-2/-3, serienmäßig plombierbar, zur Aufputz-Montage im ungemessenen Bereich, Geräte-Einbauflächen nach DIN 43870-1, Zähleranschlussleitungen 5-polig, Einsatz nach individueller Freigabe durch den zuständigen Netzbetreiber, mit Verschlussstopfen, mit beiliegenden Belüftungsstopfen IP44 zur Verminderung von Kondenswasser, mit Isolierstopfen, Oberer Anschlussraum, 150mm, ausgerüstet mit 35mm Normschiene zur Aufnahme der Hauptleitungsabzweigklemme HA 25-53 (Zubehör), Zählerfeld, 450mm, mit transparentem Deckel, für 1 Zähler mit Drei-Punkt-Befestigung, mit montiertem Zählerkreuz für Drehstromzähler und Zählerbefestigungsschrauben, Befestigungsmaße nach DIN 43870-2, Unterer Anschlussraum, 300mm, serienmäßig plombierbar, mit 35mm Normschiene für Hauptsicherungsautomat, mit PE/N-Doppelklemmen, mit Klappfenster 12TE für Laienbedienung der Hauptsicherungsautomaten und zusätzlichem Raum für Überspannungsschutzgeräte, Leitungseinführung durch Kabelverschraubung (IP65, Zubehör) oder Stufennippel M40 (IP55, beiliegend)395,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spelsberg 75953001 ZVi 3045-K Zählerschrank Aufbau Inhalt 1St.Zählerverteilung-kompakt-in Mehrfach-Kastenbauform nach DIN EN 61439-2/-3, mit serienmäßig plombierbar, zur Aufputz-Montage, für direkten Netzanschluss und Wechselstrom-Messung im ungemessenen Bereich, Einsatz nach individueller Freigabe durch den zuständigen Netzbetreiber, mit Verschluss und Isolierstopfen, mit beiliegenden Belüftungsstopfen (IPx4) zur Verminderung von Kondenswasser, Zählerverteilung-kompakt -, bestehend aus:, Netzanschlusskasten, Industrie Qualität, für 230 V Wechselstrom-Netze (L-N-PE / L-PEN) nach VDE-AR-N 4102 (Hausanschlusskasten für einphasigen Anschluss),In=25 A, Imax=63 A, bestückt mit 1x NH00 Sicherungselement und PE/N-Klemme mit Prismenklemme sowie Parkbucht für nicht genutzte Adern, Zählerfeld, mit transparentem Deckel, mit 1 BKE-I für Wechselstrom-eHZ, inkl. Zählerverdrahtung, Automatenkasten ausgerüstet mit 35mm Normschienen zur Aufnahme von Klemmen sowie Konsumentenraum mit Klappfenster für Reiheneinbaugeräte (6TE), inkl. PE/N-Klemmschiene486,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **

Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
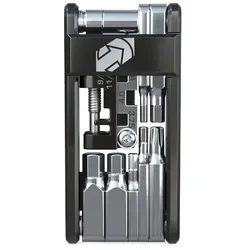
PRO Minitool Performance 13 FunktionenPRO Minitool Performance 13 Funktionen Kleines Tool mit 13 Funktionen für die Satteltasche oder kleinere Reparaturen zu Hause. Wie der Name sagt, bietet dieses Multitool 13 Funktionen, darunter alle für die üblichen mechanischen Probleme unterwegs benötigten Sechskant-, Torx Bits und Speichenschlüssel. Außerdem verfügt es über einen mit 12-fach-Ketten kompatiblen Kettennieter. All dies ist in einem kompakten Minitool aus Aluminium vereint. Funktionen: - Innensechskant: 2 / 2,5 / 3 / 4 / 5 / 6 mm - Nippelspanner: 3,6 / 3,75 / 4,0 / 4,4 mm - Kettennieter 9- bis 12-fach - Ventilkernentferner - Torx: T25 technische Daten: Material Körper: Aluminium Material Werkzeug: Stahl Größe (L x B x H): 72 x 34 x 12 mm Farbe: schwarz, silber Gewicht laut Hersteller: 81g Gewicht selbst gewogen: 82g Lieferumfang: 1x Minitool mit 13 Funktionen27,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spelsberg 75912001 ZVi 10530 Zählerschrank Aufbau Inhalt 1St.Zählerverteilung in Mehrfach-Kastenbauform nach DIN EN 61439-2/-3, serienmäßig plombierbar, zur Aufputz-Montage im ungemessenen Bereich, Geräte-Einbauflächen nach DIN 43870-1, Zähleranschlussleitungen 5-polig. Einsatz nach individueller Freigabe durch den zuständigen Netzbetreiber, mit Verschlussstopfen, mit beiliegenden Belüftungsstopfen IP44 zur Verminderung von Kondenswasser, mit Isolierstopfen, Oberer Anschlussraum, 150mm, ausgerüstet mit 35mm Normschiene zur Aufnahme der Hauptleitungsabzweigklemme HA 25-53 (Zubehör), Raum für Zusatzanwendungen, 150mm, 12TE, ausgerüstet mit 35mm Normschiene zur Aufnahme von zusätzlichen Betriebsmitteln des Netzbetreibers, Messstellenbetreibers oder Messdienstleisters, mit plombierbarer Berührungsschutzabdeckung und transparentem Deckel, Zählerfeld, 450mm, mit transparentem Deckel, für 1 Zähler mit Drei-Punkt-Befestigung, mit montiertem Zählerkreuz für Drehstromzähler und Zählerbefestigungsschrauben, Befestigungsmaße nach DIN 43870-2, Unterer Anschlussraum, 300mm, serienmäßig plombierbar, mit 35mm Normschiene für Hauptsicherungsautomat, mit PE/N-Doppelklemmen, mit Klappfenster 12TE für Laienbedienung der Hauptsicherungsautomaten und zusätzlichem Raum für Überspannungsschutzgeräte, Leitungseinführung durch Kabelverschraubung (IP65, Zubehör) oder Stufennippel M40 (IP55, beiliegend)390,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spelsberg 75913001 ZVi 12030 Zählerschrank Aufbau Inhalt 1St.Zählerverteilung in Mehrfach-Kastenbauform nach DIN EN 61439-2/-3, serienmäßig plombierbar, zur Aufputz-Montage im ungemessenen Bereich, Geräte-Einbauflächen nach DIN 43870-1, Zähleranschlussleitungen 5-polig. Einsatz nach individueller Freigabe durch den zuständigen Netzbetreiber, mit Verschlussstopfen, mit Isolierstopfen, mit beiliegenden Belüftungsstopfen IP44 zur Verminderung von Kondenswasser, Oberer Anschlussraum, 300mm, ausgerüstet mit 35mm Normschienen zur Aufnahme der Hauptleitungsabzweigklemme HA25-53(Zubehör) sowie Konsumentenraum mit Klappfenster 12TE für Reiheneinbaugeräte, inkl. schraubenlose PE/N-Klemmschiene mit jeweils 3 schraubbaren Klemmstellen, 2,5-16qmm, 14 schraubenlosen Klemmstellen, 1,5-4qmm, Raum für Zusatzanwendungen, 150mm, 12TE, ausgerüstet mit 35mm Normschiene zur Aufnahme von zusätzlichen Betriebsmitteln des Netzbetreibers, Messstellenbetreibers oder Messdienstleisters, mit plombierbarer Berührungsschutzabdeckung und transparentem Deckel, Zählerfeld, 450mm, mit transparentem Deckel, für 1 Zähler mit Drei-Punkt-Befestigung, mit montiertem Zählerkreuz für Drehstromzähler und Zählerbefestigungsschrauben, Befestigungsmaße nach DIN 43870-2, Unterer Anschlussraum, 300mm, serienmäßig plombierbar, mit 35mm Normschiene für Hauptsicherungsautomat, mit PE/N-Doppelklemmen, mit Klappfenster 12TE für Laienbedienung der Hauptsicherungsautomaten und zusätzlichem Raum für Überspannungsschutzgeräte, Leitungseinführung durch Kabelverschraubung (IP65, Zubehör) oder479,19 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Ähnliche Suchbegriffe für Aufwendungen
-
Spelsberg 75911001 ZVi 9030 Zählerschrank Aufbau Inhalt 1 St.Zählerverteilung in Mehrfach-Kastenbauform nach DIN EN 61439-2/-3, serienmäßig plombierbar, zur Aufputz-Montage im ungemessenen Bereich, Geräte-Einbauflächen nach DIN 43870-1, Zähleranschlussleitungen 5-polig, Einsatz nach individueller Freigabe durch den zuständigen Netzbetreiber, mit Verschlussstopfen, mit beiliegenden Belüftungsstopfen IP44 zur Verminderung von Kondenswasser, mit Isolierstopfen, Oberer Anschlussraum, 150mm, ausgerüstet mit 35mm Normschiene zur Aufnahme der Hauptleitungsabzweigklemme HA 25-53 (Zubehör), Zählerfeld, 450mm, mit transparentem Deckel, für 1 Zähler mit Drei-Punkt-Befestigung, mit montiertem Zählerkreuz für Drehstromzähler und Zählerbefestigungsschrauben, Befestigungsmaße nach DIN 43870-2, Unterer Anschlussraum, 300mm, serienmäßig plombierbar, mit 35mm Normschiene für Hauptsicherungsautomat, mit PE/N-Doppelklemmen, mit Klappfenster 12TE für Laienbedienung der Hauptsicherungsautomaten und zusätzlichem Raum für Überspannungsschutzgeräte, Leitungseinführung durch Kabelverschraubung (IP65, Zubehör) oder Stufennippel M40 (IP55, beiliegend)395,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spelsberg 75953001 ZVi 3045-K Zählerschrank Aufbau Inhalt 1St.Zählerverteilung-kompakt-in Mehrfach-Kastenbauform nach DIN EN 61439-2/-3, mit serienmäßig plombierbar, zur Aufputz-Montage, für direkten Netzanschluss und Wechselstrom-Messung im ungemessenen Bereich, Einsatz nach individueller Freigabe durch den zuständigen Netzbetreiber, mit Verschluss und Isolierstopfen, mit beiliegenden Belüftungsstopfen (IPx4) zur Verminderung von Kondenswasser, Zählerverteilung-kompakt -, bestehend aus:, Netzanschlusskasten, Industrie Qualität, für 230 V Wechselstrom-Netze (L-N-PE / L-PEN) nach VDE-AR-N 4102 (Hausanschlusskasten für einphasigen Anschluss),In=25 A, Imax=63 A, bestückt mit 1x NH00 Sicherungselement und PE/N-Klemme mit Prismenklemme sowie Parkbucht für nicht genutzte Adern, Zählerfeld, mit transparentem Deckel, mit 1 BKE-I für Wechselstrom-eHZ, inkl. Zählerverdrahtung, Automatenkasten ausgerüstet mit 35mm Normschienen zur Aufnahme von Klemmen sowie Konsumentenraum mit Klappfenster für Reiheneinbaugeräte (6TE), inkl. PE/N-Klemmschiene486,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spelsberg 75200201 AKi-Z 2 Zählerschrank Aufbau Inhalt 1St.Zählergehäuse, Industrie Qualität, mit transparentem Deckel, serienmäßig plombierbar, mit montiertem Zählerkreuz für Drehstromzähler und Zählerbefestigungsschrauben, mit Doppelmembranstutzen, Verschluss- und Isolierstopfen118,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Spelsberg 74910001 ZKi 100 Zählerschrank Aufbau Inhalt 1 St.Zählergehäuse, Industrie Qualität, mit transparentem Deckel, serienmäßig plombierbar, mit montiertem Zählerkreuz und Zählerbefestigungsschrauben, zusätzlicher Anschlussraum unten 150mm mit 35mm Normschiene, mit Doppelmembranstutzen, Verschluss- und Isolierstopfen, für Drehstromzähler171,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.